Passo dopo passo
Tocchi un numero per spuntare un passaggio man mano.
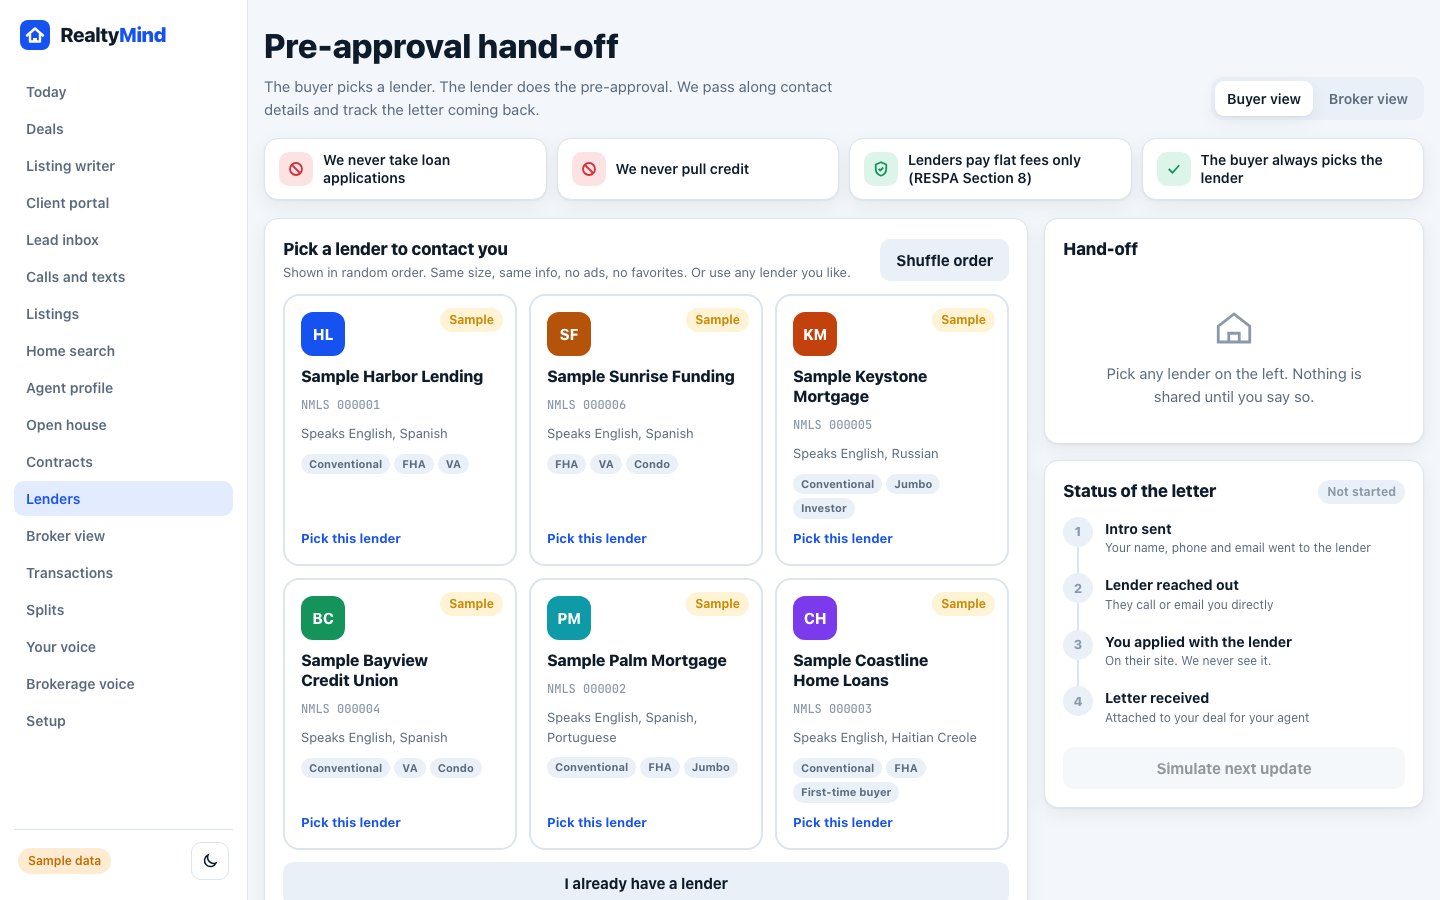
L'acquirente vede l'elenco
Gli istituti di credito partner compaiono in ordine casuale, stessa dimensione, stesse informazioni, niente pubblicità e nessun preferito. "Mescola l'ordine" li rimescola.
Sceglie l'acquirente
Tocca "Scegli questo istituto" oppure "Ho già un istituto di credito". Nulla viene condiviso finché non lo dice.
Inviamo la presentazione
Nome, telefono ed email dell'acquirente vanno all'istituto di credito che ha scelto. Nient'altro.
L'istituto di credito prosegue da lì
L'istituto di credito chiama o scrive direttamente all'acquirente. L'acquirente fa domanda sul sito dell'istituto di credito. Noi non la vediamo mai.
La lettera torna indietro
Quando arriva la lettera di pre-approvazione, viene allegata alla trattativa per l'agente.
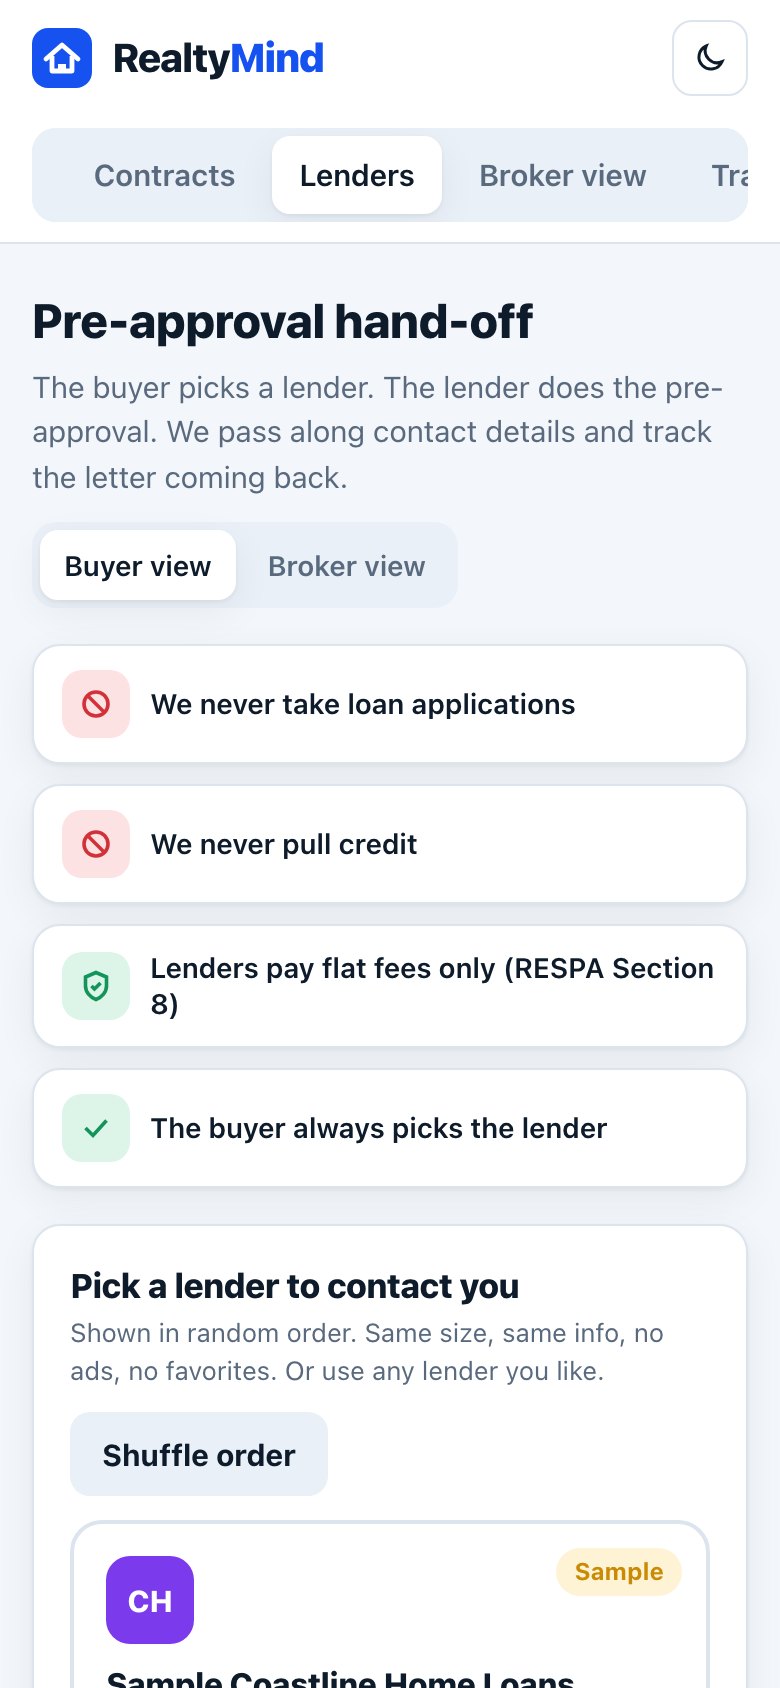
Gli istituti di credito pagano solo compensi fissi, mai per lead o per mutuo, ai sensi della Section 8 del RESPA. L'acquirente sceglie sempre. I broker vedono ogni accordo con i partner nella scheda Vista broker.
- Sofia chiede in modo neutrale: "Ha già un istituto di credito o preferisce un elenco da confrontare?" Non ne raccomanda mai uno rispetto a un altro.
- Sofia non chiede mai reddito, punteggio di credito, numero di Social Security o dati bancari.
Apra il Passaggio all'istituto di credito. Cliccabile, con dati di esempio.